小米集团正以湖北小米长江产业基金等为核心平台,在AI服务器领域构建从底层芯片到整机代工的完整投资版图。服务器电源网观察发现,其布局呈现清晰的三层结构:半导体算力层(芯片/IP/光模块)、新能源能源层(电源/电池)和系统集成层(整机代工)。
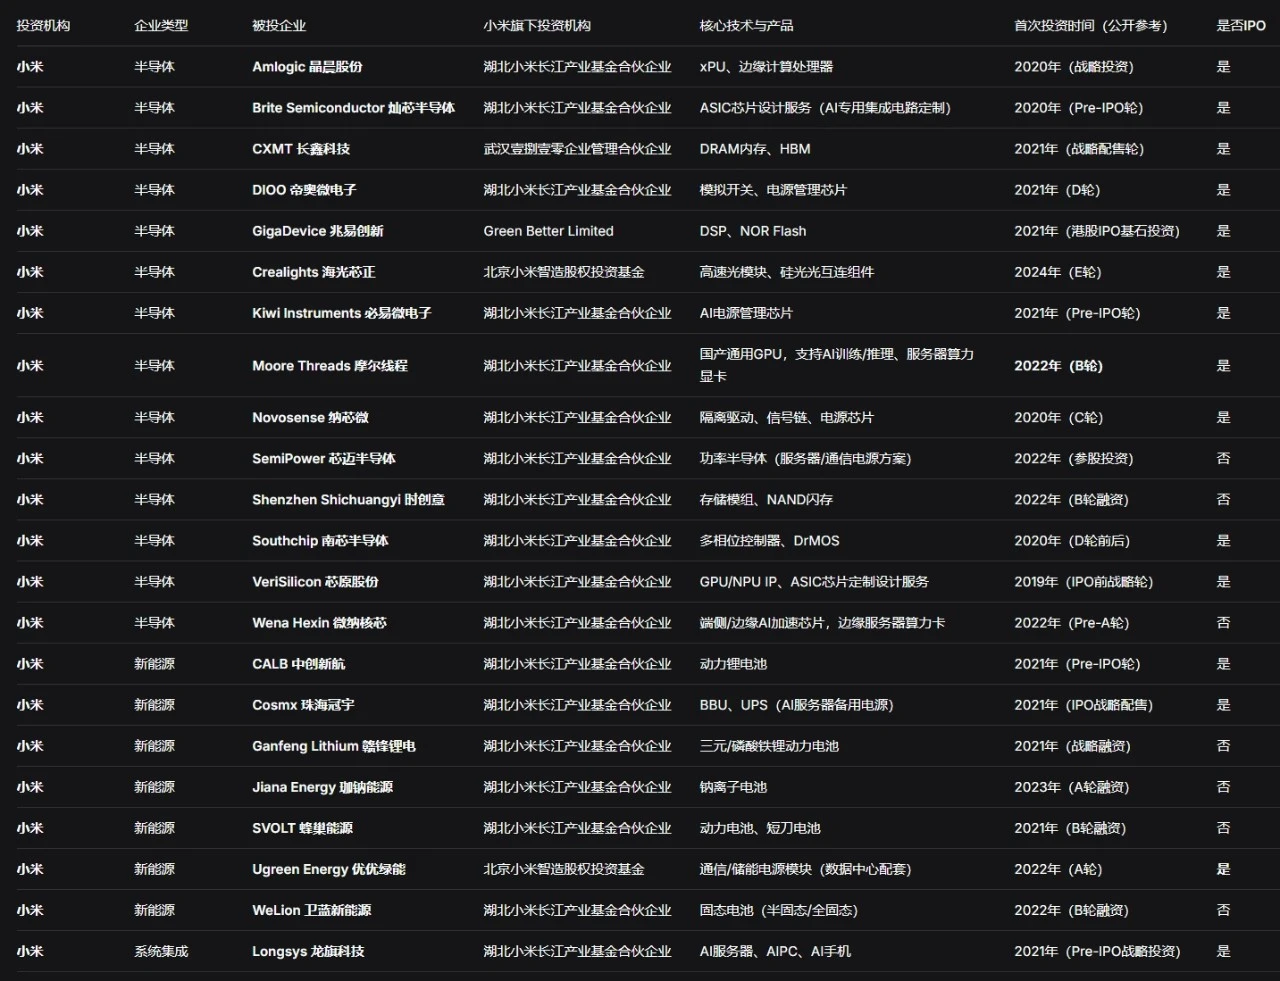
在半导体算力层,小米覆盖了AI服务器的所有核心环节。长鑫科技提供HBM等高带宽DRAM内存,满足AI训练的海量数据吞吐;兆易创新提供DSP和NOR Flash,支撑边缘AI推理;摩尔线程的国产通用GPU可直接用于AI训练与推理;海光芯正的硅光光互连组件和高速光模块,解决800G/1.6T数据中心通信瓶颈;芯原股份提供GPU/NPU IP核和ASIC定制服务,为AI芯片设计提供底层支撑;微纳核芯则聚焦端侧和边缘AI加速芯片。此外,南芯半导体的多相位控制器和DrMOS为服务器xPU供电,必易微电子和纳芯微分别提供AI电源管理芯片和隔离驱动芯片,形成完整的电源管理链条。
在能源层,小米布局了珠海冠宇的BBU/UPS备用电源和优优绿能的通信/储能电源模块,为数据中心提供电力保障。储能电池领域则覆盖了中创新航、蜂巢能源和赣锋锂电等头部企业。
在系统集成层,龙旗科技负责AI服务器、AIPC和AI手机的整机代工,直接承载终端制造。
从投资时序看,小米自2019年起已持续投入六年。芯原股份(2019年IPO前战略轮)、晶晨股份(2020年) 等早期布局已成功上市。目前超20家被投企业中,约半数已完成IPO(如长鑫科技、摩尔线程、兆易创新、南芯、纳芯微、帝奥微、必易微、珠海冠宇、龙旗科技、中创新航、海光芯正等),小米通过基石投资、战略配售等方式获得二级市场退出的财务回报,部分企业(如芯迈半导体等)仍在IPO进程中,未来估值增长空间可观。
小米的一级市场投资策略并非分散撒网,而是围绕“AI算力+绿色能源+智能终端”构建产业协同闭环:从DRAM、GPU到电源管理芯片,从备用电源到整机制造,每个节点都与小米的AI数据中心、智能汽车和IoT生态形成强绑定。这种“生态投资”模式,既为被投企业提供产品导入机会,也为小米自身降低供应链成本、保障关键器件供应,形成双赢格局。
本文基于公开信息梳理,疏漏之处在所难免,欢迎读者在评论区补充指正。
温馨提示:以上信息仅供参考,不作为入市建议;投资有风险,入市需谨慎。
 https://www.800vdc.cn/
活动预告
专题报道
- 深圳电派网络有限公司
- 联系邮箱:info@chongdiantou.com
- 联系电话:13242973846
- 工作时间:9:00-19:00
- 联系地址:深圳市龙岗区坂田街道南坑社区雅园路5号创意园
- 建站时间:2020年8月
- 粤ICP备2026119427号-1
 粤公网安备44030002016993号"