前言
2026年9月17日,超聚变数字技术股份有限公司更新创业板IPO招股说明书(申报稿),这家脱胎于华为x86服务器业务的算力“独角兽”,正式向A股发起冲刺。公司拟募资80亿元,用于新一代算力基础设施研发及产业化项目、智慧制造园区及研发中心建设等。
以下从财务表现、业务结构、客户与供应商、股权架构、研发与团队、核心竞争力等维度,对这份招股书进行全面拆解。
营收与利润:三年翻倍
超聚变的营收增长曲线堪称陡峭。2023年至2025年,公司营业收入分别为250.92亿元、442.67亿元和582.46亿元,三年复合增长率达52.36%。2026年上半年,公司实现营收372.86亿元,同比增长20.78%,继续保持稳健增长。
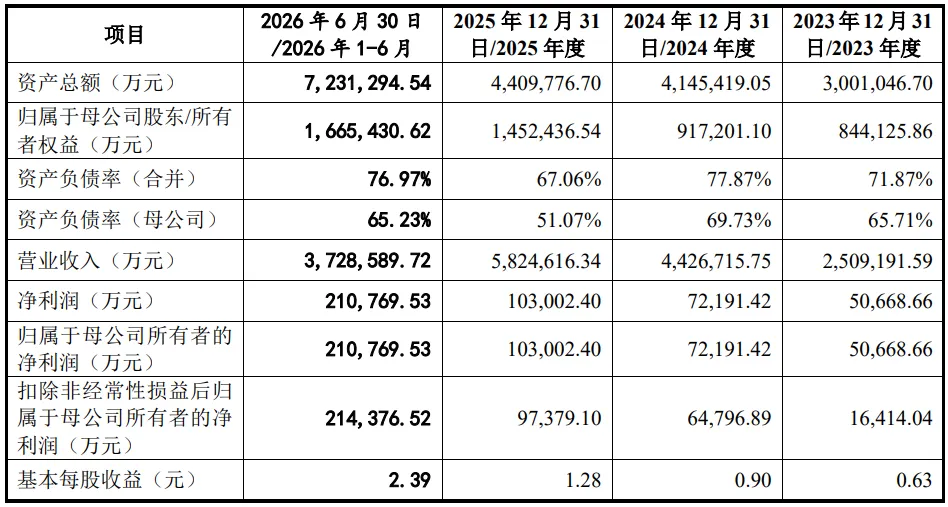
利润端同样在加速。2023年至2025年,归母净利润分别为5.07亿元、7.22亿元和10.30亿元;而2026年上半年,归母净利润已达21.08亿元,约为2025年全年的两倍。
境内外营收情况
从销售区域来看,超聚变的收入结构呈现出“境内主导、境外快增”的格局。根据招股书披露,报告期内公司主营业务收入主要来自境内,占比在85%以上。这意味着尽管公司业务已覆盖全球100多个国家和地区,但收入的绝对主力仍然来自国内市场。
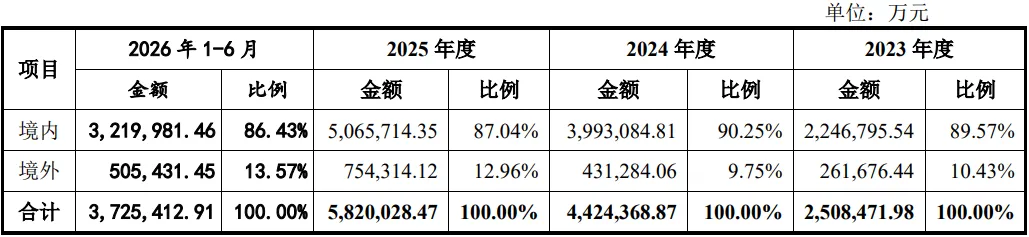
境外业务虽然基数较小,但增长速度领先于境内市场。招股书明确指出,报告期内公司境外业务收入保持快速增长趋势,复合增长率领先境内市场。
据公开信息,公司海外市场三年复合增长率超过50%,已在海外成立了6个地区部,在全球部署有11个研发中心与6大供应中心,海外合作伙伴超过上千家。客户方面,国际业务已拓展至欧盟最大超算中心ECSS、阿美石油等知名企业。
从出口数据来看,2025年超聚变服务器整体出口金额达2.92亿美元,较2024年的2.24亿美元增长约30%,主要出口地区包括马来西亚、印尼、菲律宾等东盟地区,巴西、墨西哥等拉丁美洲地区,以及肯尼亚、坦桑尼亚等非洲地区。这一出口路径布局显示,公司在海外市场的拓展策略偏向新兴市场,而非直接切入竞争激烈的欧美成熟市场。
境外业务占比虽然不高,但增长动能值得关注。在AI算力需求全球化的背景下,境外市场的拓展有助于公司分散对国内大客户的依赖,但同时也面临地缘政治与出口管制的不确定性。公司在招股书中也提示了境外经营相关的风险,包括国际贸易摩擦、关税政策变化以及部分国家和地区的出口限制等。
产品结构:AI服务器正在接管增长引擎
超聚变的主营业务为数据中心服务器及算力解决方案,产品线覆盖通用服务器、AI服务器、关键业务服务器等。从收入结构的变化趋势来看,AI服务器正在成为公司增长的核心驱动力。
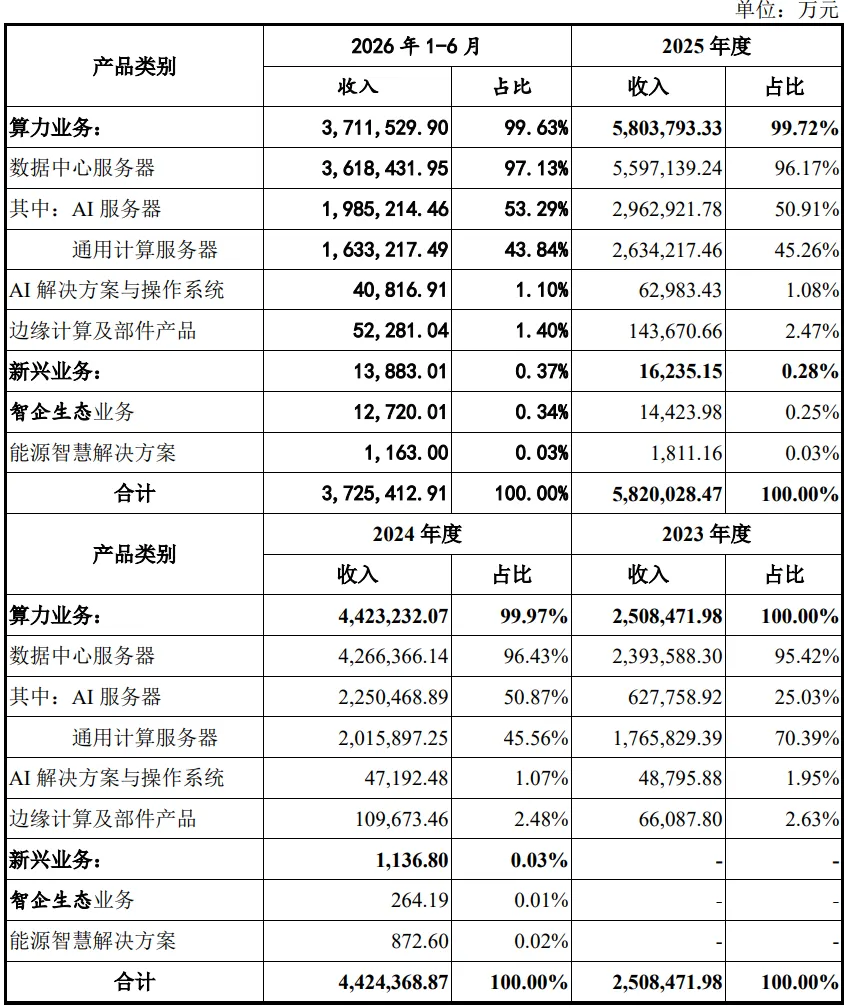
根据招股书及公开信息,AI服务器收入占比已从早期水平攀升至2026年上半年的53.29%,首次超过通用服务器成为第一大收入来源。这一结构性变化与全球AI算力需求的爆发高度吻合。大模型训练与推理对高性能算力的需求,正在重塑服务器行业的竞争格局。
不过,AI服务器的高增长也伴随着代价。AI服务器单机价值量远高于通用服务器,但其核心组件(如GPU模组、高速互联芯片)的采购成本同样高昂,且供应高度集中于少数国际厂商。
客户与供应商:高度集中的“双刃剑”
这是超聚变招股书中最值得关注的财务特征之一。
客户集中度持续攀升。报告期内,公司前五大客户销售收入占营业收入的比例分别为42.44%、54.99%和54.81%。2025年,前五大客户收入合计319.26亿元,其中仅“公司A”和“公司B”两家就贡献了208.58亿元,占比35.81%。
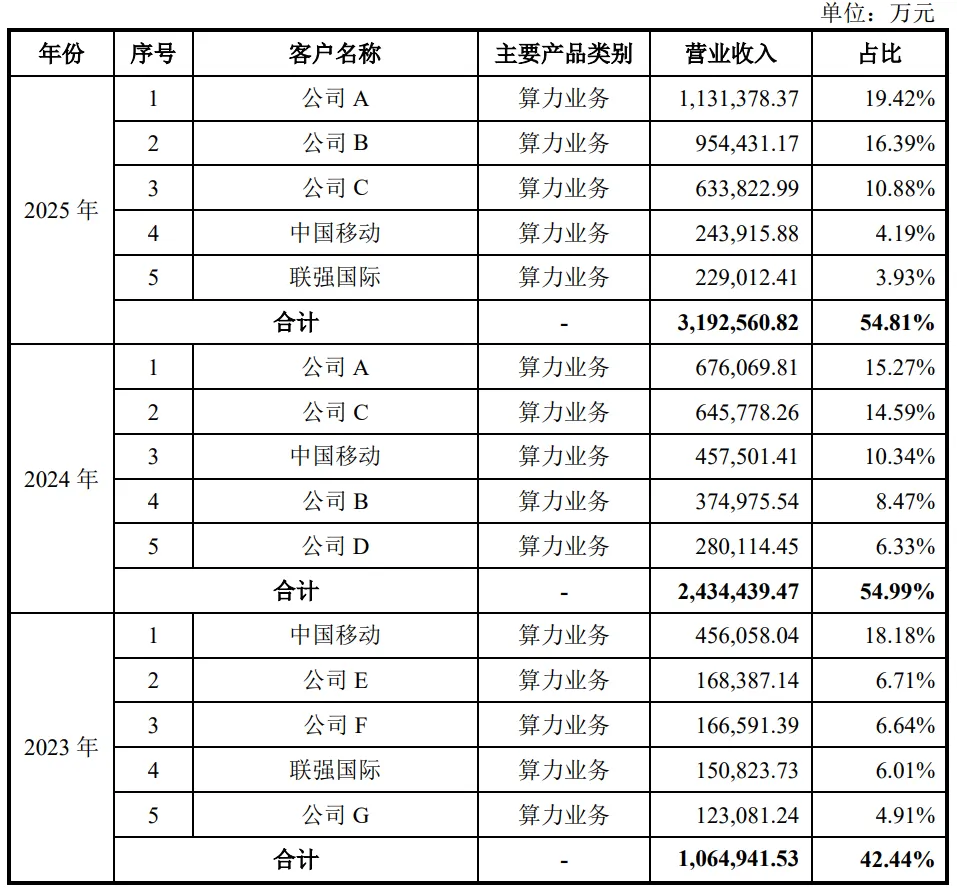
据市场分析,中国移动(通过中移资本既是股东又是大客户)和多家头部互联网公司是超聚变的核心客户。客户集中度的上升,既反映了公司在大型运营商和互联网企业中的竞争力,也意味着一旦主要客户的采购策略发生变化,业绩将面临显著冲击。
供应商集中度更为惊人。报告期内,前五大供应商采购额占比分别为71.98%、74.49%和72.4%。
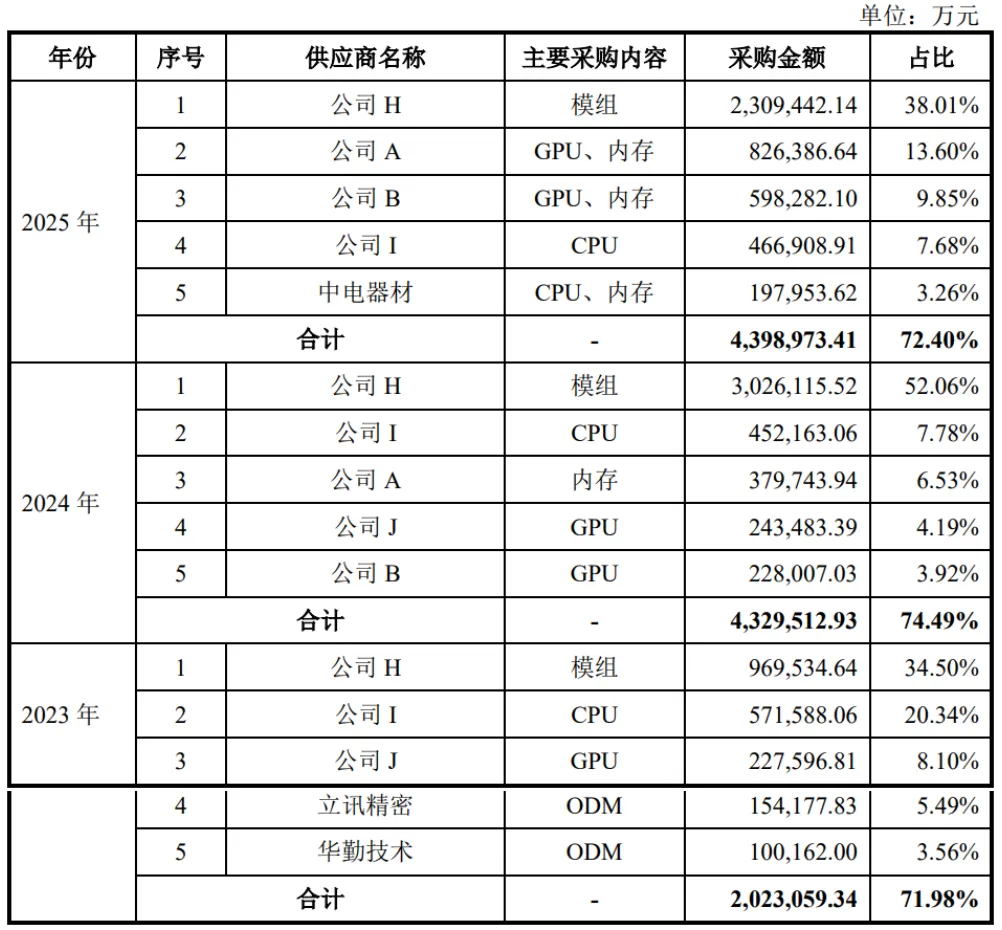
这意味着公司超过七成的原材料和组件采购来自五家供应商。在AI服务器核心芯片、模组等关键物料高度依赖进口的背景下,供应商集中度居高不下不仅带来议价能力的削弱,更构成了供应链安全的潜在风险。
研发投入与员工:技术底色的“量”与“质”
作为一家从华为体系走出的技术型公司,超聚变在研发投入上保持了持续增长的态势。
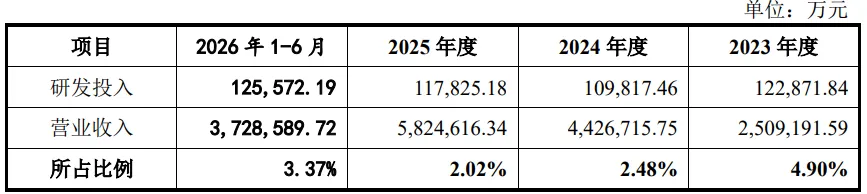
2023年至2026年上半年,公司研发投入分别为12.29亿元、10.98亿元、11.78亿元和12.56亿元。值得注意的是,2026年上半年单期研发投入已超过此前全年水平,研发强度明显提升。截至2026年6月30日,公司研发人员为1449人,占员工总数的33.81%。
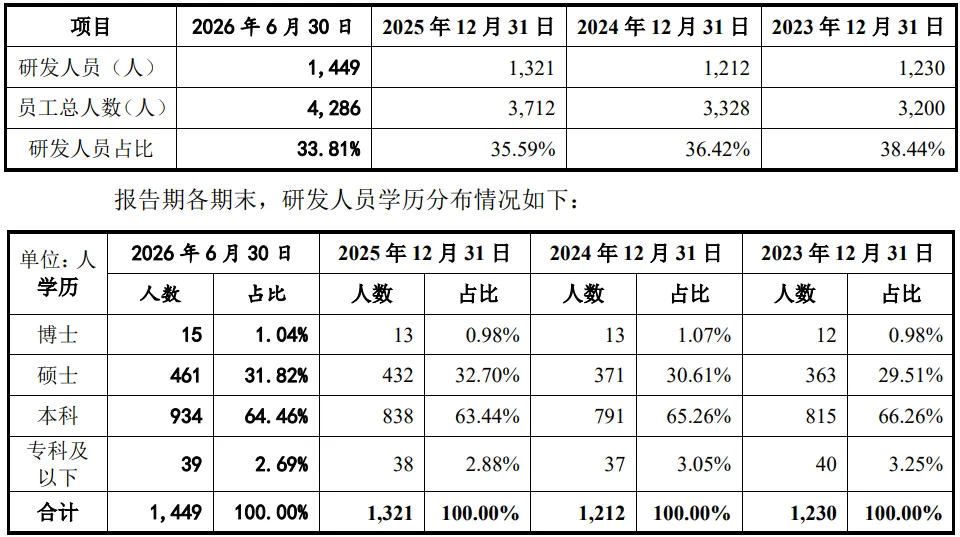
员工规模方面,公司2025年末在职员工总数为3712人,到2026年6月末已增至4286人,半年内净增574人,扩招节奏与业务扩张同步。
上市前股东架构:国资主导,产业资本深度绑定
超聚变的股权结构是其最独特的标签之一。截至本招股说明书签署日,公司股本总数为 88,032.1048 万股,公司股东及 持股情况如下:
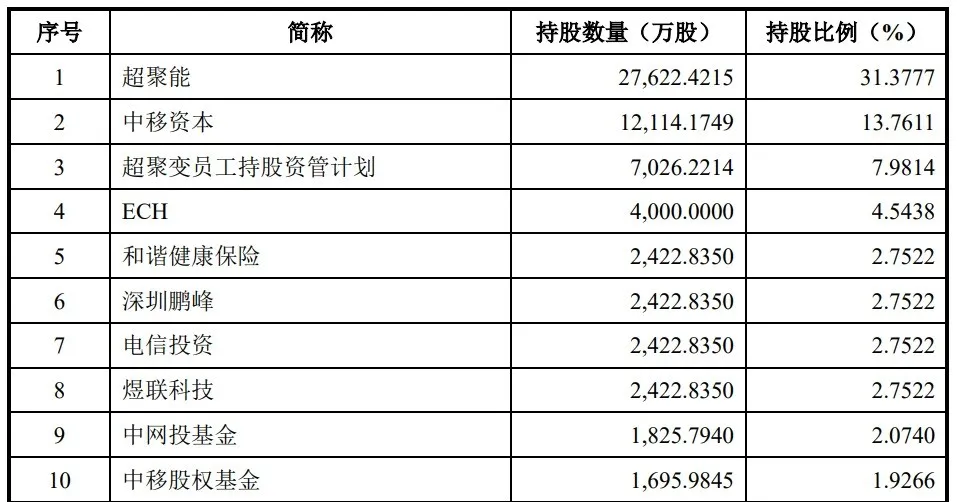
公司控股股东为河南超聚能科技有限公司,持股31.38%。超聚能的背后是河南信产算力基金(持股94.91%),最终由河南省国资体系控制。这意味着超聚变虽脱胎于华为,但实际控制权已归属河南省国资委。
第二大股东为中移资本,持股13.76%,中移股权基金另持有1.93%。中国移动同时扮演着“股东+大客户”的双重角色,这种深度绑定既为超聚变提供了稳定的订单基本盘,也引发了市场对于关联交易定价公允性的关注。
此外,公司股东名单中还出现了中国电信投资、中国互联网投资基金、国调基金二期、人保资本、申万创新投资等国资背景机构,以及高瓴、中金、招商等头部市场化机构,外资方面则有阿联酋投资机构ECH的参与。公司现有股东共计53名,阵容堪称豪华。
核心竞争力:液冷技术与全栈能力
超聚变的核心竞争力可以从两个层面理解。
第一,液冷技术是其最鲜明的技术标签。公司整机柜液冷服务器系统可实现机房内计算、存储、网络、电源全节点100%液冷覆盖,制冷pPUE低于1.05,单机柜供电能力突破120千瓦,整机柜部署效率提升10倍以上,运维成本降低50%以上。在数据中心能耗管控日益严格的趋势下,这一技术优势具有明确的商业化前景。
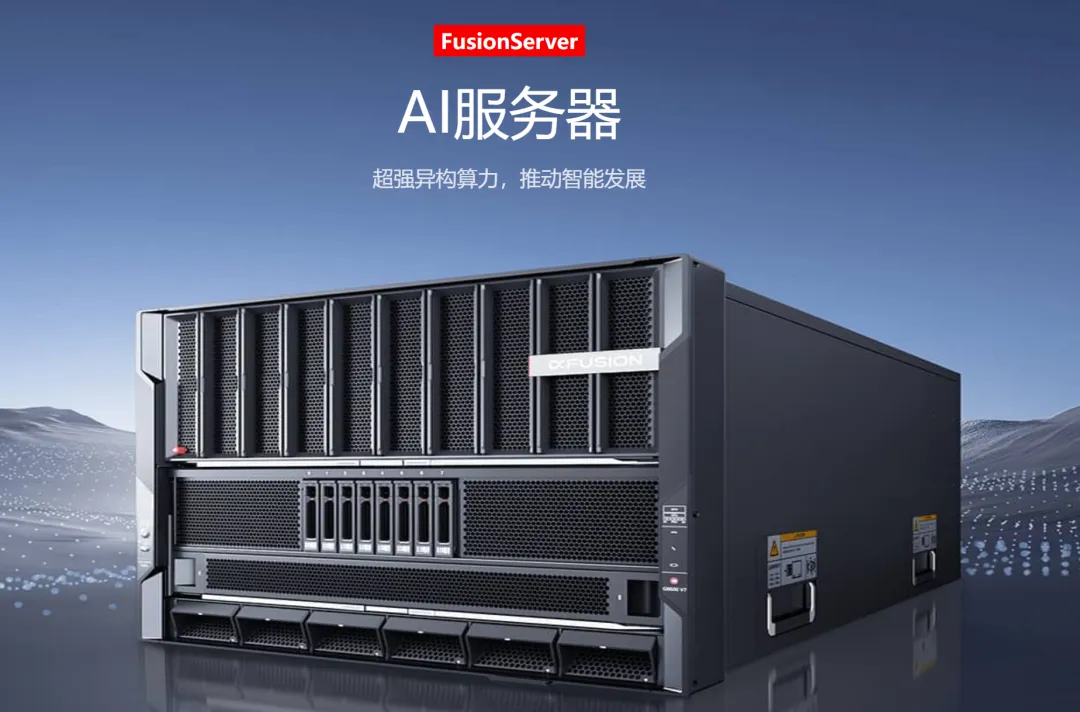
第二,从“卖服务器”向“全栈解决方案”的战略延伸。公司在招股书中明确提出,正在由以算力业务为基本盘,逐步成为企业在AI和数据时代的水平全栈解决方案提供者。
2025年,公司进一步将发力点锁定在AI和数据驱动的智能体时代,开辟城企数智、能源智慧解决方案两个新业务赛道。这一战略方向与“智算数能”一体化的行业趋势高度契合,但能否从服务器硬件商成功转型为解决方案提供商,仍需时间验证。
结语
超聚变的IPO,恰逢国产算力自主可控从政策倡导走向产业落地的关键窗口。公司凭借华为基因的技术积淀、河南省国资的资本背书、以及中国移动等大客户的订单绑定,在短短四年内实现了从零到582亿营收的跨越。
80亿元的募资规模,考验的不仅是资本市场的信心,更是超聚变能否将“规模增长”转化为“质量增长”的能力。
温馨提示:以上信息仅供参考,不作为入市建议;投资有风险,入市需谨慎。
 https://www.800vdc.cn/
 粤公网安备44030002016993号